_edited_edited.png)
Prof. Carmen Reinhart: “Asıl sorun, dayanıklılığın zayıflaması"
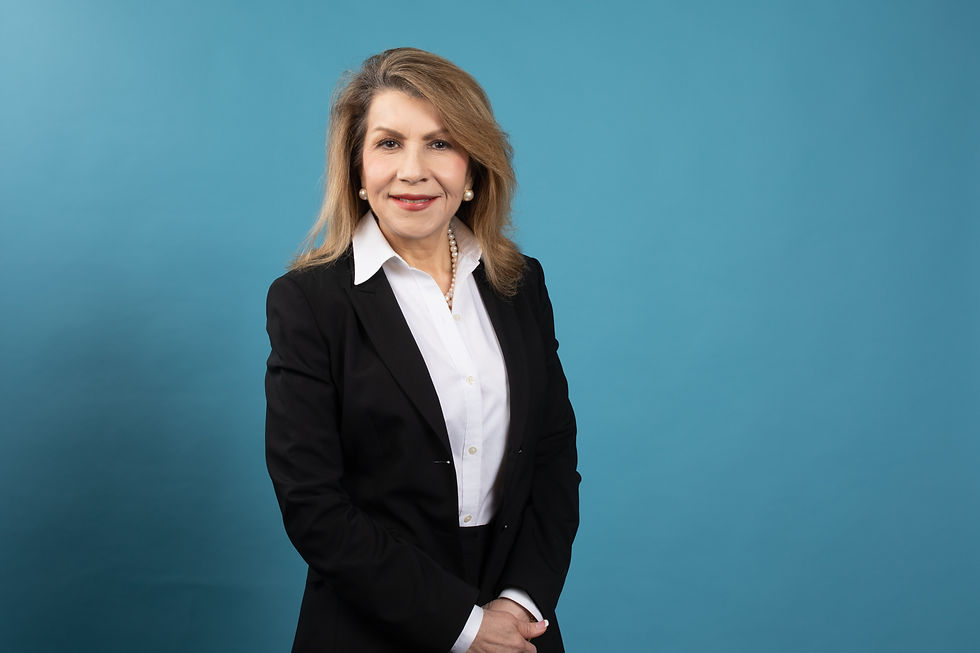
Prof. Carmen Reinhart’a göre küresel ekonomi yeni bir kırılma dönemine giriyor. Ancak bu kez riskin kaynağı tek bir finansal şok ya da ani bir kriz değil. Yüksek kamu borcu, jeopolitik parçalanma, merkez bankaları üzerindeki baskı ve daralan politika alanı aynı anda sistemi zorluyor. Reinhart, özellikle ABD’de büyüyen borç yükü ve Çin’le derinleşen stratejik ayrışmanın küresel ekonomi üzerinde uzun vadeli etkiler yaratacağını söylüyor. Ona göre dünya artık “ani çöküş” riskinden çok, zaman içinde derinleşen kırılganlıklarla karşı karşıya.
Tuba İlze tilze@capital.com.tr
Küresel ekonominin yönünü belirleyen tartışmalarda adı en sık anılan ekonomistlerden biri olan Harvard Kennedy School öğretim üyesi Prof. Carmen Reinhart, son dönemde özellikle üç başlığa dikkat çekiyor: ABD’de sürdürülemez hale gelen kamu borcu, Çin merkezli finansman sistemindeki dönüşüm ve kalıcı hale gelen jeopolitik parçalanma. Dünya Bankası baş ekonomistliği görevinde bulunduğu dönemde küresel politika yapım süreçlerinin merkezinde yer alan Reinhart’a göre artık “uzun süre düşük faiz” dönemi kapandı ve bu değişim küresel sistemin bütün dengelerini yeniden şekillendiriyor. Reinhart, özellikle ABD’de hem Cumhuriyetçilerin hem Demokratların bütçe açıklarını kontrol altına alma konusunda ortak bir siyasi irade ortaya koyamamasını önemli bir risk alanı olarak görüyor. Yükselen faizlerin artık yalnızca büyümeyi yavaşlatmadığını aynı zamanda devletlerin borç taşıma kapasitesini de baskıladığını söylüyor. Bu durumun merkez bankaları üzerindeki siyasi baskıyı artırdığına dikkat çeken Reinhart, Fed etrafında büyüyen tartışmaların küresel ölçekte “olumsuz örnek etkisi” yaratabileceğini düşünüyor. Türkiye gibi geçmişte yüksek enflasyon ve merkez bankası bağımsızlığı tartışmalarını yoğun yaşayan ülkeler açısından da bu sürecin çok daha hassas sonuçlar yaratabileceğini vurguluyor. Bir diğer kritik başlıksa Çin’in küresel kredi sistemi. Reinhart’a göre 2000’li yıllarda gelişmekte olan ülkelere yüz milyarlarca dolarlık kredi sağlayan Çin, artık yeni kredi vermekten çok mevcut borçları tahsil etmeye yöneliyor. Bu değişim özellikle düşük gelirli ülkelerde ciddi bir finansman baskısı yaratırken, Türkiye gibi orta gelirli ekonomiler açısından da daha rekabetçi ve daha zor bir dış finansman dönemine işaret ediyor. Reinhart, bugün yaşanan tabloyu klasik finansal krizlerden farklı görüyor ve “Asıl mesele şokların kendisinden çok, ekonomilerin bu şokları taşıma kapasitesindeki zayıflama” diyor.
Dünya Bankası eski baş ekonomisti ve Harvard Kennedy School öğretim üyesi Prof. Carmen Reinhart ile küresel ekonominin yeni kırılma hatlarını konuştuk:
*Küresel ekonomi açısından bugün en büyük risk nedir?
Birbiriyle bağlantılı kırılganlıkların aynı anda büyüdüğü bir dönemden geçiyoruz. Yüksek kamu borcu, jeopolitik belirsizlikler ve sıkılaşan finansal koşullar birbirini besliyor. Pandemi sırasında hükümetlerin bilançolarını kullanarak ekonomiyi desteklemesi gerekliydi. Ancak bunun sonucunda bugün birçok ülkenin mali alanı çok daha sınırlı hale geldi. Bu nedenle artık mesele yalnızca yeni bir şokun ortaya çıkması değil. Asıl sorun, ekonomilerin bu şokları absorbe etme kapasitesinin zayıflamış olması. İster enerji fiyatlarından ister jeopolitik gelişmelerden kaynaklansın, yeni bir baskı oluştuğunda politika yapıcıların hareket alanı geçmişe kıyasla çok daha dar. Bugünkü tabloyu önceki kriz dönemlerinden ayıran temel unsur da bu. Şoklar her zaman vardı. Ancak artık bu şokların çarptığı sistem çok daha hassas. Bir krizi derinleştiren şey çoğu zaman şokun kendisinden ziyade dayanıklılık eksikliği oluyor.
*Bugün ekonomi yönetimini en çok zorlayan unsur ne?
Uzun yıllar boyunca düşük faiz ortamı, yüksek borç seviyelerinin etkisini sınırladı. Ancak artık “low for long” yani uzun süreli düşük faiz olarak tanımlanan dönemde değiliz. Faiz oranlarının yükselmesiyle birlikte borç servis maliyetleri çok daha görünür hale geldi ve bu durum özellikle kamu maliyesi üzerinde ciddi baskı yaratıyor. Aynı anda birden fazla hedefi yönetmek gerekiyor. Enflasyonu kontrol altına almak için sıkı para politikası uygulanırken, bu durum büyüme üzerinde baskı yaratıyor. Büyümeyi destekleyecek adımlarsa enflasyon riskini yeniden artırabiliyor. Üstelik finansal piyasalar da çok daha hassas çalışıyor. Borç seviyelerinin yüksek olduğu bir ortamda küçük politika hataları bile piyasalarda sert tepkilere yol açabiliyor. Bu da ekonomi yönetimini çok daha zor bir denge arayışına itiyor. Bugün politika yapıcıların karşı karşıya olduğu temel sorun, aynı anda hem fiyat istikrarını korumak hem büyümeyi desteklemek hem de finansal güveni sürdürmek zorunda olmaları. Mevcut kırılganlıkların yarattığı baskı da tam olarak burada ortaya çıkıyor.
*Jeopolitik gerilimlerin küresel ekonomi üzerindeki etkisi artık daha kalıcı bir karakter mi taşıyor?
Bence son yıllardaki en önemli değişimlerden biri bu. Jeopolitik riskler artık ekonominin çevresinde duran geçici unsurlardan ziyade doğrudan sistemin işleyişini etkileyen faktörler haline geldi. Rusya’nın Ukrayna’yı işgali, Orta Doğu’daki savaş ve ABD ile Çin arasındaki stratejik rekabet yalnızca siyasi gündemi şekillendirmiyor; sermaye akımlarını, ticaret ilişkilerini ve yatırım kararlarını da doğrudan etkiliyor. Üstelik bu parçalanma geçici görünmüyor. Küresel ticaretteki yavaşlama aslında 2008 finans krizinden sonra başlamıştı. Brexit süreci ve ardından ABD-Çin gerilimi bu eğilimi daha da hızlandırdı. Bugün şirketler tedarik zincirlerini güvenlik önceliğine göre yeniden kuruyor, ülkeler stratejik sektörlerde daha korumacı davranıyor ve jeopolitik risk yatırım kararlarında çok daha belirleyici hale geliyor. Tarihsel olarak ekonomik ve jeopolitik parçalanma dönemleri büyüme açısından olumlu sonuçlar üretmedi. Daha yüksek maliyetler, daha düşük ticaret hacmi ve daha zayıf yatırım iştahı ortaya çıkıyor. Bu da küresel ekonomiyi daha kırılgan bir yapıya taşıyor. Özellikle gelişmekte olan ülkeler bu ortamdan daha fazla etkileniyor. Risk iştahının zayıfladığı dönemlerde sermaye hareketleri çok daha oynak hale geliyor ve finansmana erişim zorlaşıyor. Bu nedenle bugün asıl sorun düşük büyümenin yanısıra küresel ekonominin daha parçalı, daha maliyetli ve daha belirsiz bir yapıya doğru ilerlemesi.
*Bu kadar kırılgan ve parçalı bir ortamda büyük ekonomiler için “yumuşak iniş” hala mümkün mü?
Tamamen imkansız olduğunu düşünmüyorum. Ancak bugün geçmişe kıyasla çok daha dar bir hata payı var. Çünkü merkez bankaları bugün ekonomik verilerin yanısıra jeopolitik riskler, enerji fiyatları ve finansal piyasaların hassasiyetiyle de mücadele etmek zorunda. Özellikle son dönemde savaşların yeniden enflasyon kaygılarını artırması, piyasaların faiz indirimi beklentilerini daha kırılgan hale getirdi. Bu da merkez bankalarının hareket alanını daraltıyor. Bir diğer önemli unsur güven meselesi. Yumuşak iniş yalnızca teknik bir para politikası sürecinin ötesinde beklentilerin yönetilmesiyle de ilgili. Piyasalar politika yapıcıların enflasyonu kontrol altında tutabileceğine inanırsa süreç daha yönetilebilir oluyor. Ancak güvenin zayıfladığı ortamlarda küçük şoklar bile çok daha büyük dalgalanmalar yaratabiliyor. Bu nedenle bugün yumuşak iniş hala mümkün olsa da önceki dönemlere göre çok daha karmaşık, çok daha hassas ve dış şoklara çok daha açık bir süreçten söz ediyoruz.
*Son dönemde doların rezerv para statüsü yeniden tartışılıyor. Sizce bu tartışmayı büyüten temel dinamikler neler?
Son dönemde bu konuda gerçekten çok fazla soru alıyorum. Bunun birkaç nedeni var. Jeopolitik gerilimlerin artması ve doların yaptırımlar aracılığıyla daha görünür biçimde kullanılması, rezerv para sisteminin ne kadar nötr olduğu tartışmasını yeniden gündeme taşıdı. Aynı zamanda yüksek kamu borcu, genişlemeci politikalar ve merkez bankası bağımsızlığına ilişkin kaygılar yatırımcı davranışlarını etkiliyor. Özellikle altın gibi sınırlı arzı olan varlıklara yönelim belirgin şekilde arttı. Bunun arkasında itibari para birimlerinin uzun vadeli değeriyle ilgili soru işaretleri bulunuyor. Bir diğer önemli gelişme ise özellikle merkez bankalarının ABD Hazine tahvillerine olan ilgisinin zayıflaması. Bu durum doğal olarak doların uzun vadeli rolüne ilişkin tartışmaları artırıyor. Ancak burada önemli bir ayrım yapmak gerekiyor. Yatırımcılar dolar satın almaz; dolar cinsinden varlık satın alır. Nitekim ABD tahvillerine ilgi azalırken ABD hisse senetlerine yönelik talep güçlü kalmaya devam ediyor. Federal Reserve verileri, dünyanın geri kalanının ABD finansal varlıklarındaki toplam pozisyonunun hala tarihsel olarak çok yüksek seviyelerde olduğunu gösteriyor. Dolayısıyla bugün yaşananları doğrudan doların rezerv para statüsünün sona ermesi şeklinde okumak için erken. Benzer tartışmalar geçmişte de yaşandı. 1970’lerde de doların yerini Alman Markı ve Japon Yeni’nin alacağı düşünülüyordu. Bu gerçekleşmedi. Çünkü rezerv para sisteminde belirleyici unsur ekonomik büyüklükle birlikte derin, likit ve yatırımcının istediği zaman çıkabileceği piyasaların varlığı. Hocam Rudiger Dornbusch’un çok sevdiğim bir sözü vardır: “İnsanlar bir partiye, istedikleri zaman çıkabileceklerini bildiklerinde gider.” Bugün doların en büyük avantajı hala bu esnekliği sunabilmesi.
*ABD ekonomisi açısından uzun vadeli en büyük kırılganlık nerede oluşuyor?
Bence en önemli risklerden biri kamu borcunun sürdürülebilirliği konusunda yeterince güçlü bir siyasi iradenin oluşmaması. Hem Cumhuriyetçiler hem Demokratlar uzun süredir bütçe açıklarını kalıcı biçimde kontrol altına alma konusunda yeterince kararlı görünmüyor. Uzun yıllar boyunca düşük faiz ortamı bu sorunu daha yönetilebilir hale getirmişti. Ancak artık o dönem geride kaldı. Faiz oranlarının yükselmesiyle birlikte borç servis maliyetleri çok daha hızlı artıyor ve bu durum mali baskıyı belirgin biçimde artırıyor. Buradaki mesele yalnızca bütçe dengesi değil. Çok yüksek borç seviyeleri zaman içinde merkez bankaları üzerinde de baskı yaratabiliyor. Bu da para politikası ile maliye politikası arasındaki sınırların bulanıklaşmasına yol açıyor. Özellikle son dönemde Fed üzerindeki siyasi tartışmaların daha görünür hale gelmesi bu açıdan dikkat çekici. Çünkü merkez bankası bağımsızlığı enflasyonla mücadelede en kritik unsurlardan biri. ABD tarihsel olarak bu konuda dünyaya örnek oluşturan bir ülkeydi. Ancak bugün ortaya çıkan tablo küresel ölçekte olumsuz bir örnek etkisi yaratıyor. Dünyanın en büyük ekonomisinde merkez bankası bağımsızlığının daha yoğun tartışılır hale gelmesi, diğer ülkelerde de benzer baskıları meşrulaştırabiliyor. Türkiye gibi yüksek enflasyon deneyimi yaşamış ekonomiler bu sürecin ne kadar hassas ve zorlayıcı olabileceğini çok iyi biliyor.
*Çin’in küresel finansal sistemdeki rolü nasıl değişiyor?
2000’li yıllarda Çin’in çift haneli büyüdüğü ve emtia fiyatlarının çok güçlü seyrettiği dönemde, gelişmekte olan ülkelere yönelik çok büyük bir kredi genişlemesi yaşandı. Birçok düşük gelirli ülke o dönemde oldukça düşük dış borç seviyelerine sahipti çünkü daha önce borç silme programlarından geçmişlerdi. Ancak ardından yeniden yoğun biçimde borçlandılar. Çin bu süreçte dünyanın en büyük kreditörlerinden biri haline geldi ve toplam kredi hacmi 800 milyar doların üzerine çıktı. Bugün ise çok farklı bir noktadayız. 2019’dan itibaren Çin’in net finansal akımları negatife döndü. Yani artık yeni kredi döneminden çok geri ödeme dönemine girilmiş durumda. Çin aynı zamanda kredi verme konusunda çok daha seçici hale geldi. Özellikle düşük gelirli ülkelere yönelik finansman belirgin biçimde yavaşladı. Bu nedenle küresel finansman koşulları daha zorlayıcı hale geliyor. Çünkü aynı dönemde küresel likidite daralıyor ve alternatif kaynaklar da sınırlı kalıyor. Bir diğer önemli değişim ise kredi yapısında ortaya çıkıyor. Çin’in kredi modeli geleneksel Batılı kalkınma finansmanından farklı işledi. Kredilerin önemli bölümü dolar cinsinden, piyasa koşullarına yakın maliyetlerle ve bazı durumlarda teminatlı yapılarla verildi. Bu nedenle bugün yaşanan dönüşüm Çin’in daha temkinli davranmasının ötesinde küresel finansman sisteminin daha parçalı ve daha karmaşık hale gelmesiyle de ilgili.
*Türkiye ve benzer ekonomiler bu yeni küresel düzende nasıl bir sınamayla karşı karşıya?
Türkiye gibi ekonomiler bu sürecin baskısını çok daha doğrudan hissediyor. Küresel finansman koşullarının sıkılaştığı, jeopolitik risklerin arttığı ve finansal piyasaların daha oynak hale geldiği bir ortamda yatırımcı güveni çok daha belirleyici hale geliyor. Özellikle yüksek dış finansman ihtiyacı olan ülkeler açısından merkez bankası kredibilitesi, enflasyonla mücadele kapasitesi ve politika öngörülebilirliği her zamankinden daha önemli. Çünkü risk iştahının zayıfladığı dönemlerde sermaye akımları gelişmekte olan piyasalardan çok daha hızlı çıkabiliyor. Bu da finansman maliyetlerini artırıyor ve kırılganlığı büyütüyor. Bugün gelişmekte olan ülkeler açısından temel sorun yalnızca güçlü dolar olarak ifade edilemez. Ben daha çok jeopolitik parçalanmanın yarattığı oynaklığa ve risk primi baskısına odaklanıyorum. Daha yüksek belirsizlik, yatırımcıların gelişmekte olan piyasalara yaklaşımını daha temkinli hale getiriyor. Tarihsel olarak baktığımızda da yüksek oynaklık dönemleri gelişmekte olan ülkeler açısından çok destekleyici olmadı. Çin tarafındaki dönüşüm de bu tabloyu etkiliyor. Türkiye’nin Çin ile swap hattına sahip olması dikkat çekici çünkü Çin son dönemde düşük gelirli ülkelerden daha çok orta gelirli ekonomilere yöneliyor. Ancak bu daha kolay bir finansman dönemi anlamına gelmiyor. Tam tersine, küresel likiditenin daraldığı ve rekabetin arttığı daha zor bir finansman ortamına işaret ediyor. Bu nedenle önümüzdeki dönemde Türkiye gibi ekonomiler açısından en kritik unsur, yatırımcı güvenini ve politika kredibilitesini koruyabilmek olacak.
“DOLAR SİSTEMİ SANILDIĞINDAN DAHA DERİN”
YAPTIRIMLAR YENİ DEĞİL Doların jeopolitik araç olarak kullanılması son yıllarda daha görünür hale gelse de ABD finansal sisteminin siyasi ve stratejik amaçlarla kullanılması geçmişte de birçok örnekte görüldü. Bugün yaşananlar tamamen yeni bir kırılma olarak değerlendirilemez. Asıl değişim, jeopolitik risklerin kararlar üzerinde çok daha belirleyici hale gelmesi.
STABLECOIN ETKİSİ Dijital finans sisteminin genişlemesiyle birlikte stablecoin’lerin önemli bölümünün ABD Hazine tahvilleriyle desteklenmesi dolar sistemine yeni bir talep yaratıyor. Bu durum çoğu zaman gözden kaçıyor ve rezerv para tartışmaları genellikle yalnızca merkez bankaları üzerinden okunuyor. Oysa dijital finansal araçların büyümesi, doların küresel finans sistemindeki etkisini farklı kanallardan da güçlendirebiliyor. Dolar sisteminin etkisi yalnızca klasik rezerv para mekanizmalarıyla sınırlı görülmemeli.
ÇIKIŞ ESNEKLİĞİ Rezerv para tartışmalarındaki en büyük yanlışlardan biri de yalnızca döviz kurlarına odaklanılması. Rezerv para sistemini anlamak için doların değerinin dışında yatırımcıların hangi piyasalarda kalmaya devam ettiğine bakmak gerekiyor. ABD finansal piyasalarının derinliği, likiditesi ve yatırımcıya sağladığı çıkış esnekliği hala en büyük avantajlardan biri olmaya devam ediyor.
ÇİN’İN GÖLGE BORÇ SİSTEMİ
“BORÇ DÖNGÜSÜ GERİ DÖNDÜ” Bugün borç baskısı yaşayan düşük gelirli ülkelerin önemli bölümü, 2000’lerin başında uluslararası borç silme programları sayesinde rahatlamıştı. “Ağır Borçlu Yoksul Ülkeler Girişimi” kapsamında birçok ülkenin dış borcu azaltıldı. Çin’in devreye girmesiyle yeni bir kredi dalgası başladı. Çin’in çift haneli büyüdüğü ve emtia fiyatlarının yükseldiği dönemde yüz milyarlarca dolarlık kredi akışı gerçekleşti. Bugün yaşanan kırılganlık, eski borç döngüsünün farklı bir biçimde geri dönmesinden kaynaklanıyor.
“TAHSİLAT DÖNEMİ BAŞLADI” 2005-2015 arasında gelişmekte olan ülkelere 800 milyar doların üzerinde kredi sağlayan Çin, artık yeni finansman sağlamaktan çok mevcut borçları tahsil etmeye yöneliyor. 2019’dan itibaren Çin’in net finansal akımları negatife döndü. Yani Çin’den çıkan paradan çok Çin’e geri dönen para var. Bu durum özellikle düşük gelirli ülkeler için ciddi bir baskı yaratıyor.
“GİZLİ BORÇ” ENDİŞESİ Özellikle dikkat çeken konulardan biri de “gizli borçlar.” Altyapı projeleri, kamu şirketleri ve devlet bağlantılı kurumlar üzerinden alınan bazı krediler uzun süre resmi borç verilerine tam olarak yansımadı. Bu nedenle birçok ülkenin gerçek dış borç yükü sonradan ortaya çıktı. Çin kredi sözleşmelerindeki gizlilik maddeleri nedeniyle bazı ülkelerin ne kadar borç taşıdığı bile net biçimde bilinmiyor.
PARİS KULÜBÜNÜN DIŞINDA YENİ MODEL Çin’in kredi modeli klasik Batılı kalkınma finansmanından ayrılıyor. Kredilerin önemli bölümü dolar cinsinden ve piyasa faizlerinin üzerinde maliyetlerle veriliyor. Bazı sözleşmelerde yer alan teminat yapıları ve özel hükümler, borç yeniden yapılandırma süreçlerini daha karmaşık hale getiriyor. Bazı ülkeler petrol ve maden gelirlerini Çin bankalarının kontrol ettiği hesaplara yönlendirmek zorunda kalıyor. Küresel borç sistemi bugün daha parçalı, daha sert koşullu ve koordinasyonu daha zor bir yapıya dönüştü.
REINHART’A GÖRE KÜRESEL EKONOMİDE 7 KRİTİK KIRILMA
1. WASHINGTON’DA UZLAŞILAN TEK KONU ÇİN: ABD’de Cumhuriyetçilerle Demokratların üzerinde uzlaştığı nadir başlıklardan biri Çin’le yaşanan stratejik ayrışma. Bu nedenle ABD-Çin gerilimi yalnızca Trump dönemiyle açıklanamıyor. Küresel ticaretteki kırılma 2008 finans krizinden sonra başlayıp Brexit ve Çin ayrışmasıyla derinleşti.
2. “DOLAR ZAYIFLIYOR” YORUMU EKSİK KALABİLİR: ABD tahvillerine ilgi azalırken hisse senetlerine güçlü giriş devam ediyor. Bu nedenle yaşanan tablo dolar sisteminden kaçıştan çok, dolar varlıkları içinde yeniden dağılım anlamına geliyor.
3. “ÇİN BÜYÜK AMA ÇIKIŞ KAPISI TAM AÇIK DEĞİL” Çin büyük bir ekonomi ve dev bir borç piyasasına sahip olsa da sermaye kontrolleri nedeniyle yatırımcıya tam serbestlik sunmuyor. Bu yüzden renminbi hala doların gerçek alternatifi olabilmiş değil.
4. TÜRKİYE-ÇİN SWAP HATTI: Çin artık düşük gelirli ülkelere yaygın kredi dağıtan eski modelden uzaklaşıyor. Türkiye ile kurulan swap hattını da orta gelirli ve stratejik önemi yüksek ülkelere yönelen yeni yaklaşımın parçası olarak görülüyor.
5. “UZUN SÜRE DÜŞÜK FAİZ” DÖNEMİ KAPANDI: Küresel ekonomide en büyük kırılmalardan biri düşük faiz döneminin sona ermesi. Özellikle kamu borcu yüksek ülkelerde merkez bankaları üzerindeki siyasi baskı da bu nedenle artıyor.
6. MERKEZ BANKASI BAĞIMSIZLIĞI KRİTİK: Yüksek kamu borcu yalnızca bütçe dengelerini zorlamıyor, aynı zamanda merkez bankaları üzerinde de baskı yaratıyor. Özellikle ABD’de Fed bu konuda olumsuz örnek oldu. MB bağımsızlığı, Türkiye gibi yüksek enflasyon deneyimi yaşamış ülkelerde enflasyonla mücadelede belirleyici rol oynuyor.
7. “ASIL TEHLİKE ANİ ÇÖKÜŞ DEĞİL” Bugünkü tablo, klasik finansal krizlerden farklı. Risk “ani çöküş”ten çok, düşük gelirli ülkelerde zaman içinde derinleşen borç yükü ve zayıflayan büyüme. Bu süreç; göçten yoksulluğa kadar geniş sosyal sonuçlar yaratabilecek uzun vadeli bir kırılganlık anlamına geliyor.



Yorumlar